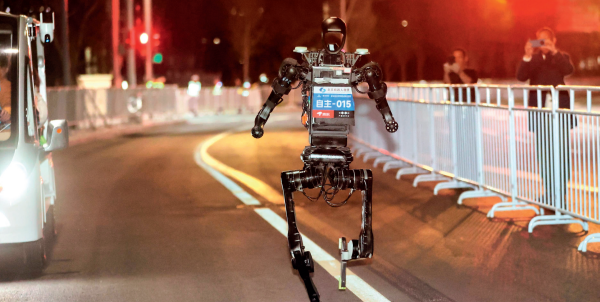
2026 北京亦庄人形机器人半程马拉松赛事的夜间测试现场
2025年除夕,央视春晚一段机器人扭秧歌的节目火遍全球。16台来自宇树科技股份有限公司(以下简称“宇树科技”)的H1人形机器人身着红棉袄,伴随灵活的关节动作,以及丝毫不差的表演节奏,让无数观众发出惊叹:“原来国产机器人已经发展到这个程度。”回想20年前,这样灵活的机器人,我们只能花高价租用:2005年春晚,央视从日本索尼公司租用的两台QRIO机器人,单台造价就高达7000万元。
从租用别人的机器人,到自主研发的机器人登上春晚舞台,中国机器人产业研发之路走了二十年,而这条路的起点,比大多数人想象的更早,也更为艰难。一组官方发布会的数据,亮出这段“来时路”的成绩单。
今年7月,工信部总工程师王卫明在国务院新闻办公室举行的新闻发布会上介绍,2026年上半年,我国工业机器人、服务机器人产量同比分别增长28%和11.9%,我国研发的四足机器人占全球销量近70%,人形机器人整机产品达400余款,超全球半数。海关总署副署长王军介绍,2026年上半年,我国工业机器人出口62.9亿元、增长18.6%,已销往全球141个国家和地区。工信部科技司副司长甘小斌在2026世界人工智能大会上表示,我国今年人形机器人全年整机产量有望突破10万台。这些数据不仅反映出产业升级、产量攀升、出口放量,也反映出中国机器人从追赶到并肩的精彩跨越。这条路上凝聚了三代科研人的接力,有企业在夹缝中的突围,也有一个制造业大国向智造强国转型的决心。
质疑声中“从0到1”
20年前,机器人在国内还是个稀罕物。2005年2月,索尼QRIO在春晚舞台上随刘德华演唱的《恭喜发财》手舞足蹈,台下观众看得新鲜,但此时人形机器人的舞台只属于日本、美国机器人巨头。
1979年8月,第六届国际人工智能研讨会(IJCAI-79)在日本东京召开。随团参会的中国科学院沈阳自动化研究所副所长蒋新松提出购买一台机器人,但一位日本企业技术部长傲慢地拒绝,这件事像一根刺扎进蒋新松心里。第二年,蒋新松主持制定了《中国科学院沈阳自动化研究所1981-1990十年科研发展规划》,并起草中国科学院自然科学发展规划中的自动化学科发展规划。同年,中国第一台工业机器人样机在沈阳自动化研究所诞生,由此拉开中国机器人研发和产业化的序幕。
1986年11月,中共中央、国务院批准《高技术研究发展计划纲要》,即“863计划”,蒋新松任自动化领域首席专家。1990年,在蒋新松的规划与指导下,中国启动了第一台潜深1000米的无缆自治水下机器人“探索者号”的研制工作,它也是“863”计划的重点项目。2000年,中国科学院沈阳自动化研究所发起成立被命名为“新松”的机器人企业,如今新松已经成长为全球机器人产品线最全的企业之一。
夹缝突围政策护航
然而,机器人产业化的路远比科研更难。2005年前后,国内机器人80%以上的市场份额被外资品牌把持着。减速器、伺服电机、控制器等核心零部件全部依赖进口,国产企业只能做系统集成。就是在这样的背景下,一批后来转入机器人行业的企业悄然破土,逆流而上。
2009年11月,国自机器人项目团队受上海世博会事务协调局邀请,与浙江大学共同负责制作世博会“迎宾员”——海宝机器人。受创业浪潮和海宝机器人成功运行的激励,2011年,团队正式创立国自机器人公司,专注智能机器人的开发和推广。
同年,一位名叫周剑的年轻人在日本展会上看到本田ASIMO机器人后,决定辞职创业,主攻人形机器人。为了支付高昂的研发费用,他卖掉了深圳的三套房产,尽管如此,仍需借钱维持公司运转。在实验室经历300多次失败后,2012年,周剑终于攻克人形机器人的伺服驱动器技术,并将成本降至国外同类产品的十分之一。这一关键突破,让优必选在行业中站稳了脚跟,也成为中国人形机器人产业“自主可控”的起点。
企业乘风破浪,开辟前方道路;政策全面保障,密集布局。2006年2月,国务院印发的《国家中长期科学和技术发展规划纲要(2006—2020)》,将服务型机器人列为重要发展方向。2012年,工信部发布《智能制造装备产业“十二五”发展规划》,将机器人列为重点开发领域。
2013年,中国市场共销售工业机器人近3.7万台,超越日本成为全球第一大工业机器人应用市场。同年,安徽芜湖获批国家级机器人产业集聚发展试点承载区,鸠江区将机器人产业作为首位产业。彼时,鸠江区产业形态仍以传统工业机械臂为主,核心零部件依赖外部供应,走“以整机带配套、以配套促整机”的发展路径。截至2025年底,全区集聚机器人产业链上下游企业200余家,构建起“核心零部件—整机制造—系统集成”的完整产业链条。
2015年是一个标志性年份:国务院印发《中国制造2025》,将“高档数控机床和机器人”列为十大重点领域之一;世界机器人大会首次在北京举办。但必须承认,这一阶段 的国产机器人还处于“跟跑”状态。2015年全国工业机器人产量仅3.3万台,核心零部件国产化率不足30%。
“舞台明星”到“产业工兵”
2016年央视春晚广州分会场,540台优必选Alpha1S机器人以毫米级同步率为孙楠伴舞《冲向巅峰》,创下吉尼斯世界纪录。这场表演不仅让优必选一夜成名,也打开了机器人产业化的大门。
这一年,工信部、国家发展改革委、财政部联合印发《机器人产业发展规划(2016—2020年)》,旨在解决当时中国机器人产业面临的“产业链关键环节缺失”“高精度零部件依赖进口”及“高端产品供给不足”等痛点。也是这一年,国产机器人开始大规模“进厂”工作。
移动机器人领域,浙江国自机器人技术股份有限公司(以下简称“国自机器人”)发布自主研发的“星越导航”系统,使机器人能在没有任何辅助设备的情况下,通过识别自然环境特征进行自主导航,打破了国外导航技术壁垒。2017年,国自机器人公司与美国史泰博公司签署协议,成为其未来5年全球唯一物流机器人系统供应商,这是国产物流机器人首次大规模出海。窄巷道双向多料箱存取机器人(PickingAGV)让仓储拣选从“货架到人”细化到“货箱到人”,单站拣选效率显著提升。到2021年续签时,国自机器人公司在美国史泰博公司的全球7大仓库累计投运超2000台机器人。
工业机器人领域,国产替代加速推进。埃斯顿自动化股份有限公司2020年再次成为国内工业机器人出货量最高的内资企业,是唯一进入全球前十的国产品牌,成为我国工业机器人龙头企业。
电力巡检领域,国自机器人的智能巡检机器人覆盖国家电网21个省份400余个变电站,到2019年扩展至31个省份近千座变电站,从66kV到1000kV特高压实现全覆盖。医疗领域,北京天智航医疗科技股份有限公司的“天玑”骨科手术机器人已成为国内唯一开展创伤骨科、脊柱外科手术的骨科手术机器人系统。2020年的疫情是一个意外的催化剂。消毒机器人、配送机器人、测温机器人在医院、隔离点、商场大规模应用,让公众第一次直观感受到服务机器人的实用价值。浙江强脑科技有限公司创始人韩璧丞研发的智能仿生手在2023年亚残运会上点燃主火炬。
2021年,工信部等15部门联合发布《“十四五”机器人产业发展规划》,首次提出“全球机器人技术创新策源地、高端制造集聚地和集成应用新高地”的目标。2022年8月,小米发布全尺寸人形仿生机器人CyberOne,从手机跨界人形机器人,预示着一场更大的风暴正在酝酿。
2022年,我国工业机器人产量达到44.3万套,同比增长超过20%,并连续10年成为全球最大的工业机器人市场。国产机器人也从“市场换技术”阶段,逐步发展到在新能源、汽车等关键领域拿下订单,从当初只能做系统集成的配角,发展成渗透到制造业毛细血管的“产业工兵”。但此时,一个新的变量已经出现——人形机器人和具身智能,即将把整个行业推向新的维度。
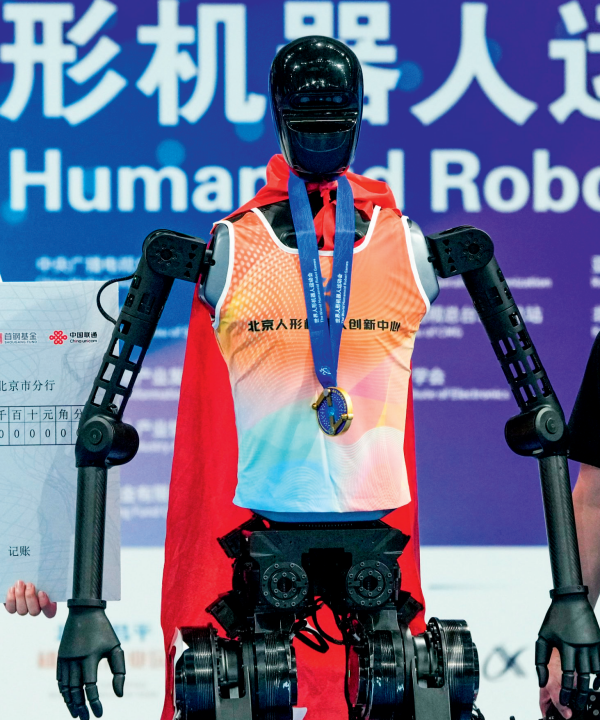
获得冠军的“天工Ultra”人形机器人在100米短跑项目颁奖仪式上
“中国方案”走向全球
2023年10月,工信部出台《人形机器人创新发展指导意见》,正式将人形机器人纳入国家前瞻布局的核心赛道。
随着杭州亚运会的开幕,国自机器人为钱江世纪城亚运村片区地下综合管廊配置了标准挂轨式、防爆挂轨式、灭火挂轨式等多类型巡检机器人,实现对燃气、高压电缆等危险设施的全天候智能巡检,为智慧城市地下空间安全提供了可复制的“中国方案”。
国际机器人联合会(IFR)发布的《2024年世界机器人报告》显示,2023年,中国制造业机器人密度达到470台/万名员工,较2019年实现翻倍,一举超越德国(429台)、日本(419台),攀升至全球第三位,仅位列韩国、新加坡之后。
作为衡量一国制造业自动化水平的核心指标,机器人密度的快速提升,成为中国工业机器人产业规模扩张与应用深化的直接体现。另据工业和信息化部公开数据,截至2024年7月, 我国机器人相关有效专利已超19万件,占全球总量约三分之二,产业创新能力持续位居全球前列。
国家统计局发布的数据显示,2024年中国工业机器人产量达55.64万台,同比增长14.2%;中国市场工业机器人销量30.2万台,占全球总销量的54%,保有量突破200万台,中国连续12年稳居全球最大工业机器人应用市场。更关键的是,国产工业机器人市占率已超过50%,在>20kg六轴等中高端领域市占率达14%-15%。
2025年,是人形机器人产业的“爆发元年”。春晚舞台上,宇树科技16台H1人形机器人扭秧歌的画面惊艳全球。4月,全球首个人形机器人半程马拉松在北京亦庄鸣枪,20支赛队的人形机器人与跑步爱好者“人机共跑”,北京人形机器人创新中心研发的“天工Ultra”以2小时40分42秒夺冠,成为全球首个完成半马赛程的人形机器人。
交付数据更能说明问题。今年年初,知名市场研究机构IDC发布的《全球人形机器人市场分析》报告(以下简称“报告”)指出,2025年人形机器人市场迎来爆发式增长,中国厂商整体引领行业的规模化商用进程。根据报告,2025年全球人形机器人出货量约1.8万台,同比增长约508%,中国厂商占主导,其中,智元创新(上海)科技股份有限公司以5200台的出货量稳居全球榜首。报告进一步指出,在众多人形机器人形态中,全尺寸人形机器人应用场景广、单价高,领跑2025年整体市场收入份额,占比高达41.6%。其中,智元创新(上海)科技股份有限公司凭借软硬件全栈技术能力、快速的市场拓展、完善的生态建设以及多元化的商业模式,实现了1300台出货量,亦位居全球市场第一。
品牌出海的步伐也在加快。宇树科技境外收入占比超过40%,国自机器人业务覆盖20余个国家和地区。在2025年拉斯维加斯CES展会上,38个人形机器人展位中中国企业占据21个。
北京则成为人形机器人创新高地。2024年,北京人形机器人创新中心被评为“国家地方共建具身智能创新中心”。北京人形机器人产业规模约占全国三分之一,机器人专精特新“小巨人”企业数量居全国首位。
2025年和2026年,“具身智能”连续两年写入政府工作报告,并被“十五五”规划纲要明确列为未来产业新增长点。
中国机器人的发展历程不是一条直线上升的坦途。每一步都艰难,但每一步都走得扎实。正如一位新松机器人工程师所说:“我们追赶的不只是技术,更是产业话语权。”国产机器人应用日益广泛,也印证了国产机器人从跟跑走向并跑、在部分领域开始领跑,中国制造的故事正在被重新书写。
二十年,只是一个逗号。下一个二十年,中国机器人能否真正实现从“并跑”到“领跑”的跨越,答案写在每一位仍在实验室和生产线上坚守的科技工作者手里。