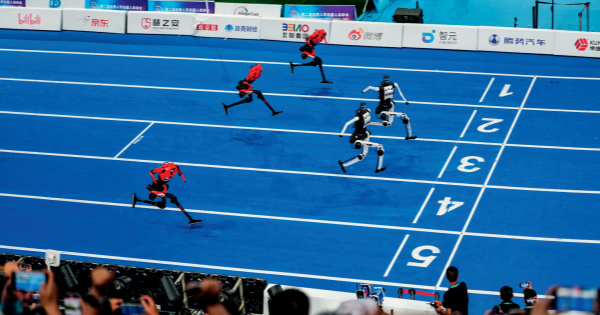
第二届世界人形机器人运动会田径比赛现场
“预备,跑!”随着裁判员发令枪响,一台人形机器人率先冲出起跑线,在标准跑道上加速、再加速、冲刺—100米决赛成绩最终定格在8.64秒。这个数字超越了牙买加“飞人”博尔特在2009年创造的9.58秒的人类世界纪录。这一幕不是科幻电影,而是真实发生在今年8月举办的第二届世界人形机器人运动会比赛现场。
本届运动会聚集了16个国家的666支参赛队伍,机器人“选手”也达到2056台,它们在田径、足球、拳击、武术及覆盖家庭、酒店、公园、工业等九大“场景赛”中展开1301场对决。赛场之上,机器人有稳健流畅的动作展示,也有踉跄摔倒、反复重试的瞬间。这不仅是一场精彩的机器人运动会,更是全球人形机器人产业的一次实景压力测试。在同期举办的2026世界机器人大会上,记者参观大会现场、对话业内研发人员,探访全球人形机器人赛道的竞合现状,追溯着人类跨越千年的仿生构想,记录下机器人产业从古老构想走向具身智能落地的产业变革。
从木牛流马到机械鸽子,机器人的千年幻化之路
人类对“人造人”的想象,根植于久远的古代。中国最早的“机器人”记载出自《列子·汤问》:周穆王西巡途中,能工巧匠偃师献上一个和真人般大小的歌舞伎,周穆王好奇地凑近观看,这歌舞伎竟向嫔妃们“挤眉弄眼”,惹得周穆王大怒。偃师当场解剖歌舞伎—原来它是一具由皮革、木料、胶漆制成的机关人。这则故事里的歌舞伎是人类最早的仿生畅想物,古人依靠机械原理复刻人体形态、模仿人的动作,创造出能够自主活动的仿人造物。
三国时期,诸葛亮创造的“木牛流马”成为古代自动机械的典范。《三国志·蜀书·诸葛亮传》记载:“九年,亮复出祁山,以木牛运。”据后人考证,木牛流马是一种通过齿轮原理制作的自动机械运输工具,主要用于崎岖山路上运送军粮。除此之外,南北朝祖冲之研制的水力木人舂磨,也是中国古代仿生机械的代表。祖冲之不仅精于算学,还创造出水碓磨,以水力驱动齿轮连杆转动,带动木制人偶模拟人的劳动行为,轮番举杵舂米、推碾磨面,自动完成谷物加工。这套装置不以仿人外形为首要目标,重在复刻人类劳动行为,提高生产力,并将仿生机关服务于农事生产。
放眼西方,仿生自动机器人的探索同样源远流长。公元前4世纪,古希腊工匠阿契塔制造出“机械鸽子”,依靠蒸汽动力实现短暂飞行,这是欧洲最早的自动机械装置;中世纪,大阿尔伯特打造的“安卓”仿人机械,更是将西方对人造仿人生命体的想象推向高潮;文艺复兴时期,达·芬奇绘制机器武士草图,依靠齿轮、绳索联动,实现坐立、转头、抬臂等动作;1738年,法国技师雅克·德·沃康松发明机器鸭,依靠体内数百个零件实现游动、进食、排泄等仿生动作。
无论东方偃师发明伶人的传说,还是西方达·芬奇创造机器武士等发明,这些古代创造物本身存在局限:仅依靠机械、发条、蒸汽进行驱动,缺少环境感知能力,不能自主决策。古人的仿生幻想,仅停留在“形似”层面,距离现代意义上能够感知、学习、自主作业的机器人,尚存巨大鸿沟。但跨越数千年的仿生求索,为当下机器人产业千帆竞发奠定了理论的基础。
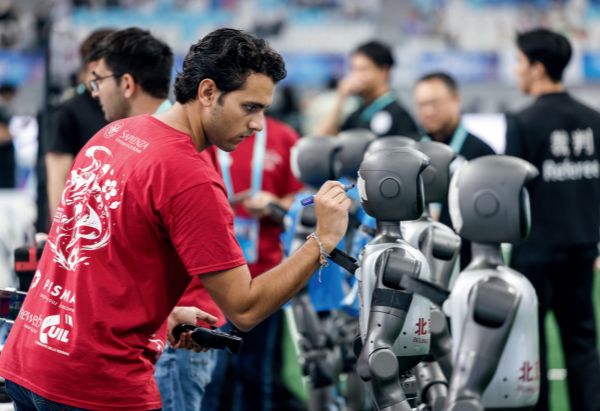
外籍工程师调试准备参赛的人形机器人
三段产业进化之路,技术路线的“物竞天择”
全球现代机器人产业百余年的演进历程,可以拆解为三个关键阶段。机器人技术路线的取舍与兴衰,恰好符合《天演论》阐释的“物竞天择,适者生存”的进化逻辑。技术路 线的胜出,靠的是技术实力、场景化落地等成果。
20世纪上半叶属于概念探索期(1920—1960年)。1920年,捷克作家卡雷尔·恰佩克在科幻剧本中首次提出“Robot”这一名词。1959年,美国发明家约瑟夫·恩格尔伯格创造了世界上第一台工业机器人Unimate,这是一台用于压铸作业的液压驱动五轴机械臂机器人。1962年,Unimate在美国通用汽车公司投入使用,标志着第一代机器人的诞生。从现代机器人学科诞生起,科研人员就将目光投向复刻具有人类外形的人形机器人。早期人形机器人,受传感、算力、驱动硬件等制约,仅能完成提前编排好的固定动作,一旦脱离实验室环境,落地真实场景则无法运转。
第二阶段是工业机器人普及期(1960—2010年)。这一阶段的机器人具有记忆、存储能力,能够按程序重复作业,但仍无法感知周围环境。进入20世纪80年代,随着视觉、力觉、触觉等传感技术的快速发展,第二代“有感觉的机器人”出现并广泛应用于工业生产。此时,工业研发方向放弃了对人形机器人外观的执着追求,创造出大批无躯干、无四肢的单臂工业机器人,在汽车焊接、喷涂、装配等领域规模落地。它们不需要像人类一样行走,只需完成稳定、重复、高效、专一的工序。相比人形机器人,工业机器人成本低、可靠性强,适配流水线工业场景。
从2010年至今是专用型任务机器人爆发期。第三代“智能机器人”不仅具备更完善的环境感知能力,还具有逻辑思维、判断和决策能力。在这一阶段,专用任务机器人爆发性发展,具身智能也迎来发展窗口。随着传感器、伺服电机、人工智能大模型等技术持续突破,扫地机器人、巡检机器人、仓储移动机器人等各类垂直场景专用机器人批量落地。同时,人形躯体被视作承载具身智能的最优载体,机器人借助物理躯体,在真实物理世界感知环境、学习经验、自主规划任务。这一阶段,机器人赛道的选择不再是单一硬件比拼,而是场景需求倒逼技术迭代,在反复试错之中寻找可行方案。
中国机器人异军突起,与世界同台竞技
在人形机器人赛道上,日本曾长期领跑全球。1973年,早稻田大学加藤一郎团队研制出世界首台全尺寸人形机器人WABOT-1,可完成行走、抓取物品与简单对话,奠定了现代人形机器人研究基础。2000年,日本本田技研工业株式会社推出具备双足行走、上下楼梯、感知交互等功能的人形机器人ASIMO,成为时代标杆。
2013年,美国波士顿动力(Boston Dynamics)研发的阿特拉斯(Atlas)人形机器人首次公开亮相,该机器人主打液压驱动全身运动控制,可在非平整地面行走,跌倒后自主起身,后续迭代版本可实现跑酷、跳跃、后空翻等高难度动作,它的问世代表人形机器人全身动态平衡与运动控制的顶尖水平。彼时,人形机器人赛道已形成美国、日本双领跑格局。
中国机器人的产业发展,经历了从技术引进、系统集成到全产业链自主构建的漫长过程,按市场格局、技术主攻方向可划分为三个核心发展阶段。
2005—2015年是中国机器人产业发展的第一阶段:该阶段属于国内机器人产业市场扩容期,大市场与薄弱产业并存。国内市场被日本发那科、日本安川电机、瑞士ABB集团、德国库卡牢牢把持。国内机器人企业仅开展涉及机器人设备集成和二次开发的研究工作,谐波减速器、伺服电机、控制器三大核心零部件高度依赖进口,国内机器人研发水平仅停留在承接搬运、码垛等简单任务,汽车焊接等高精密生产线几乎被国外垄断。与此同时,这一阶段的人形机器人仅以实验室展示、科普展演为主,研发还处在跟随模仿阶段,核心技术、底层专利均受制于人。
2015—2022年是中国机器人产业发展的第二阶段:这一阶段属于替代攻坚期。2015年,随着国务院印发《中国制造2025》,机器人产业上升为国家战略性产业,进入系统性攻坚阶段。2016年,工信部、国家发展改革委、财政部联合印发《机器人产业发展规划(2016—2020年)》,作为《中国制造2025》的配套专项规划,提出完善机器人产业体系、突破核心零部件等目标,推动国产机器人产业加速成长。7年间,谐波减速器、伺服系统、控制器相继取得技术突破,国产工业机器人批量进入光伏、锂电、新能源汽车等新兴制造业生产线。2021年,我国工业机器人产量达36.6万台,较2015年增长十倍。但这一阶段,国内人形机器人产业发展依旧以样机研发为主,行业重心集中于工业机器人,通用人形、具身智能仍属于前沿科研方向。
2023—2026年是中国机器人发展的第三阶段:这一阶段是人形与具身智能的突破阶段。2023年起,国内机器人产业依托完备制造业供应链,实现后发赶超,在整机量产、系统集成、场景落地方面快速发展。虽然日本仍保有高端零部件优势,但整机商业化进展放缓;美国在具身大模型、世界模型等底层软件上保持优势,但整机交付规模受限。2025年,具身智能被写入国务院《政府工作报告》,行业重心由传统工业机器人转向人形机器人的整机交付与场景落地。国内逐步建成覆盖芯片、核心零部件、整机制造、系统集成的完整人形机器人产业链,国内企业集中研发多款人形机器人产品,在人形机器人全身力控、运动步态等核心技术领域快速追赶国际顶尖水平。《2026人形机器人产业发展报告》统计,截至2026年上半年,中国人形机器人出货量已超过4万台,全球市场占比提升至97%,在整机量产规模上形成突出优势。
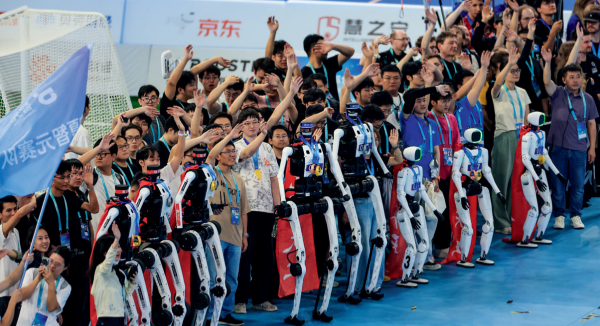
第二届世界人形机器人运动会闭幕式现场,获奖人形机器人亮相
赛场比拼显现短板,“手”与“脑”仍待攻坚
无论在世界人形机器人运动会上的激烈比拼,还是世界机器人博览会展台前的集中亮相,中国机器人产业光鲜技术成果的背后,是亟待突破的产业技术短板。
人形机器人摔倒起身困难、抓取物件力度失控、面对陌生环境决策迟缓,这些赛场上出现的问题,正是当前人形机器人、具身智能产业化路上绕不开的“卡脖子”难题。该技 术领域的重点关卡是“灵巧手”的技术研发,行业将其称为机器人与物理世界交互的“最后一厘米”。人类手掌拥有数十块骨骼、触觉感知丰富,可以完成捏取微小零件、拧瓶 盖、整理织物等柔性精细操作。而人形机器人的“手”因缺少细腻的触觉感知,抓取力度很难精准调控,捏取柔软物品容易压坏,捡拾细小物件又容易滑脱。目前,高端灵巧手的研发成本高昂、使用寿命有限,部分自由度较高的灵巧手市场售价高达数十万元,一定程度制约了大规模商业化落地。
此外,机器人的“机器大脑”,也就是感知、规划、决策的综合认知能力也是行业内亟待突破的关卡。当前具身智能机器人的跨场景泛化能力不足,大多停留于“训练一个场 景,掌握一项任务”阶段,一旦零件位置偏移、光线变化、环境出现干扰,任务就会失败。目前,机器人视觉感官及多模态感知信息融合技术有待完善,机器人可以“看见物 体”,但想要理解任务、自主规划一整套连贯动作,在复杂非结构化环境中稳定运行的能力还有待进一步提升。
当前,以人形机器人为代表的具身智能产品,仍面临技术体系复杂、真实场景适配难度大、安全伦理风险严峻等一系列挑战。具身智能是人工智能、先进制造等诸多前沿技术的“集大成者”,是软件算法与硬件系统有机融合的智能系统。技术创新难度与集成复杂度高,相关科研机构应围绕核心零部件、软件算法、数据资源、整机制造和应用方案全链条,联合开展技术攻关,聚焦柔性触觉传感器、精细操作灵巧手、世界模型等前沿技术,推进协同创新突破。与此同时,国内有关部门和企业还应共同深化具身智能安全伦理规范研究,构建安全可控、开放包容的具身智能国际标准体系,形成具有广泛共识的全球具身智能治理体系,引导产业向上向善发展,成为推动人类文明进步的强大正能量。
随着《2026人形机器人产业发展报告》的发布,有关行业机构将从产业概况、发展态势、技术图谱、产业链全景、应用场景五个维度系统研判全球产业走向,梳理人形机器人核心技术体系、绘制完整产业链全景,剖析生产制造、仓储物流、应急救援、家庭服务、医疗康复等七大典型应用场景,共同为人形机器人产业勾勒清晰前进方向。相信困扰机器人产业发展的诸多关卡,终将攻克。